资讯中心
News Center
-
联系热线
0755-28287739
公司传真:0755-28264762
邮箱:crcpahk@163.com
皇珈财税分享:香港公司运营实用小技巧
发布时间:2026-10-20 10:52:07
以贸易、跨境收款为主,兼顾合规控成本
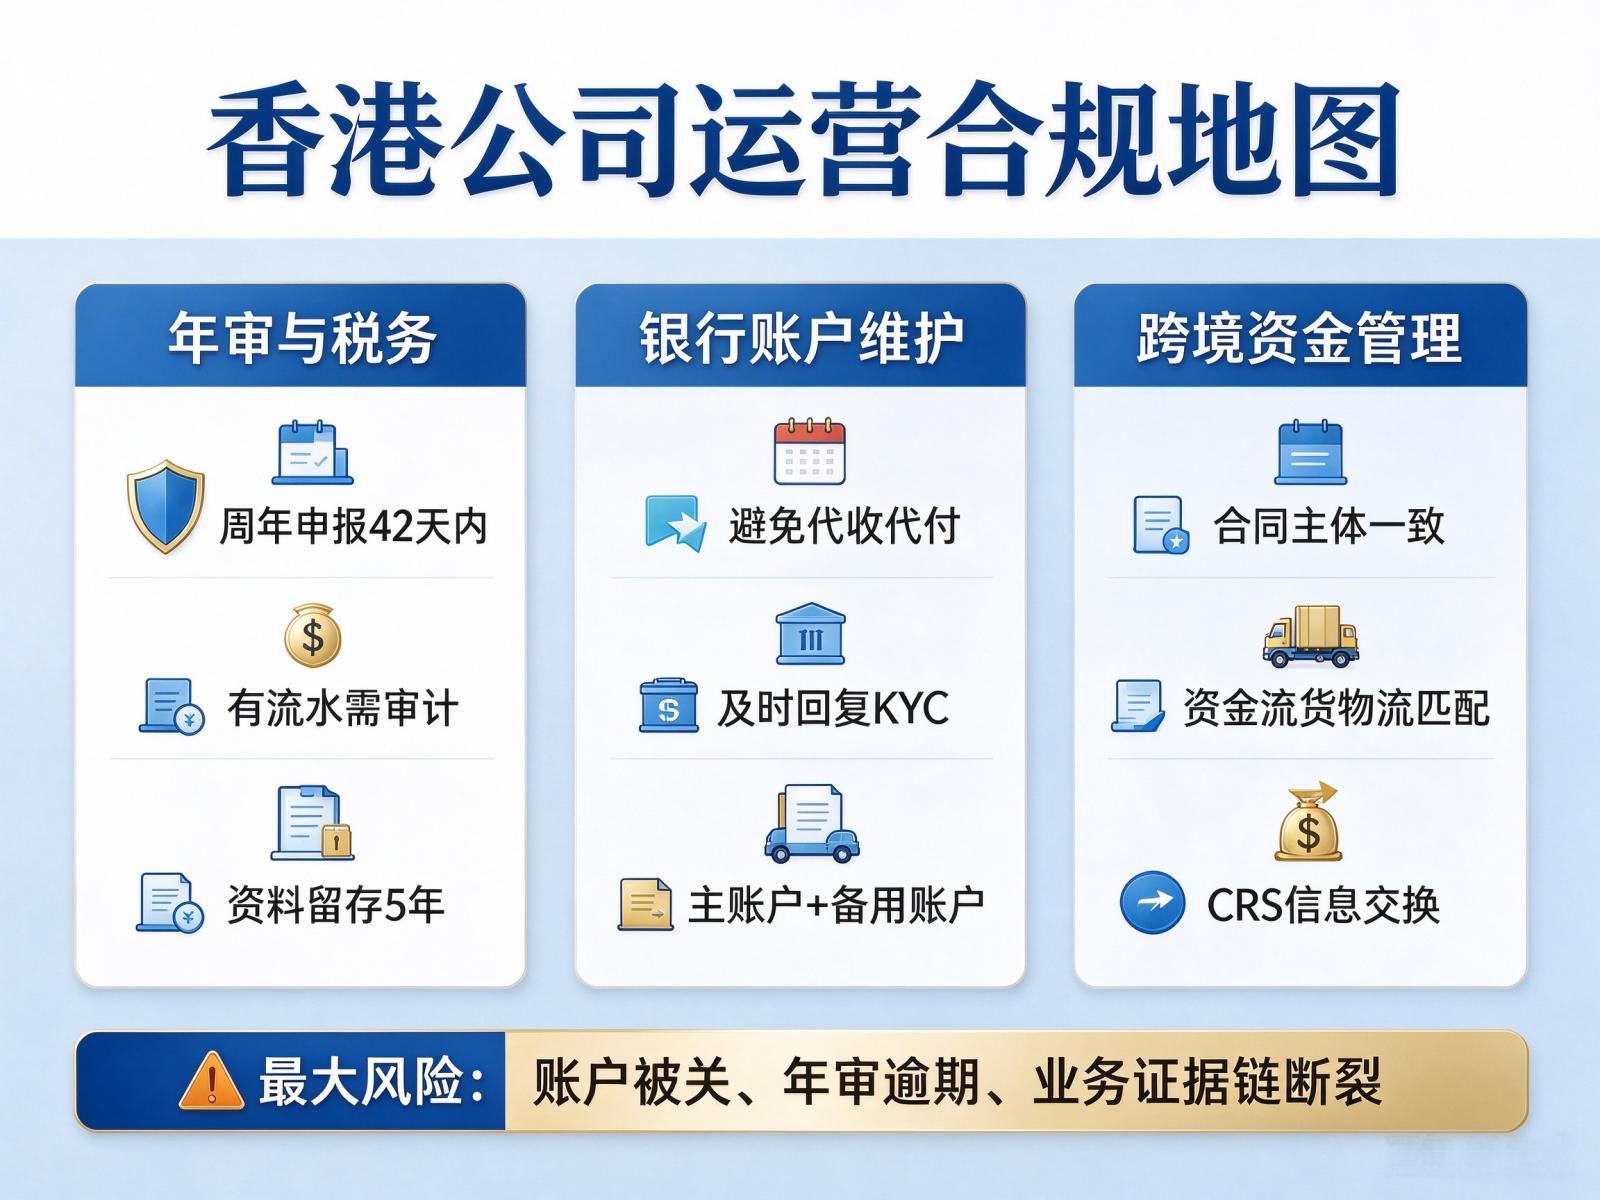
核心原则:香港公司最大风险不是税,是账户被关、年审逾期、业务证据链断裂。
一、公司设立 & 股权省钱避坑
-
注册资本建议直接设1万港币
- 不用虚高注册资本。
- 股权转让时会按注册资本收取印花税,注册资本越高,转股成本通常越高。
- 后续如需增资,流程相对简单、成本较低。
-
董事/股东信息变更要及时更新
- 地址、护照、手机号等信息发生变化,应立即通知法定秘书。
- 同步更新公司注册处与商业登记署,避免收不到政府信件、税表或罚单。
-
法定秘书优先选择持牌机构
- 建议选择持 TCSP牌照 的秘书服务商。
- 不要只看低价,低价秘书可能因服务不到位,导致银行、税局信件无人处理。
-
闲置公司不要放任不管
- 不再使用的香港公司,不宜长期零申报、零维护。
- 逾期年审会累积罚款,董事还可能被起诉。
- 闲置公司优先考虑正规注销;如继续休眠,也需按要求做合规申报。
二、年审 & 税务管理
1. 年审和报税不是一回事
| 事项 | 时间要求 | 注意事项 |
|---|---|---|
| 公司年审 | 注册周年日后 42天内 | 提交周年申报表,更换商业登记证,逾期罚款递增 |
| 税务申报 | 首份税表通常在注册后约 18个月 下发 | 有银行流水不等于可以零申报 |
2. 有银行流水,通常不能直接零申报
- 香港公司有账户流水、有经营活动,一般需要正常做账并进行 香港CPA审计。
-
零申报通常只适用于:
- 完全无业务;
- 无银行账户;
- 真正处于休眠状态。
- 有流水却做零申报,风险较高,可能面临高额罚款,甚至刑责。
3. 业务资料至少留存5年
建议保留以下资料:
- 销售合同、采购合同;
- 发票、形式发票(PI);
- 提单、报关单、物流单;
- 银行月结单;
- 邮件、微信、WhatsApp等业务沟通记录。
银行尽调、税局抽查都可能查看这些资料。资金流、货物流、单证流应尽量保持一致。
4. 离岸利润豁免不等于自动免税
- 如果业务全部在境外完成,采购、销售决策也不在香港,可申请 离岸利得豁免(FSIE)。
- 但银行要求的“经济实质”和税局认可的“离岸豁免”不能混为一谈。
- FSIE有适用条件,股息、资本利得等项目可能受额外规则影响。
- 建议先由香港会计师评估,不要盲目申请。
5. 会计年结日建议固定
优先选择:3月31日或12月31日。
固定年结日便于会计师排期,也更不容易错过报税截止期。
三、香港银行账户维护
1. 不要让账户信息突然“变脸”
开户时向银行申报过的信息,如:
- 行业类型;
- 主要交易国家/地区;
- 预计年营业额。
后续发生重大变化时,建议提前准备业务资料。大额收款、新增高风险地区客户,必要时可提前与客户经理沟通,避免触发风控审查。
2. 严禁代收代付
- 公司账户只用于本公司真实业务收支。
- 不建议帮他人代收货款、过账、周转资金。
- 董事个人资金与公司资金应尽量隔离,避免公私混同。
3. 谨慎处理高风险地区业务
- 避免与受制裁、高风险地区发生不明交易。
- 新客户首次大额收款,应提前准备合同、发票、物流单据等证明。
- 银行要求补充资料时,必须及时、完整回复。
4. 及时回复银行KYC
- 银行每年可能要求更新资料、填写KYC问卷。
- 拖延回复或拒绝配合,可能导致账户被冻结、限制交易甚至关闭。
5. 建议采用多账户策略
- 主账户:用于主要收付款;
- 备用账户:分散风险,避免所有资金集中在一家银行。
如果一家银行账户被关闭,备用账户可以降低对业务的直接冲击。
四、跨境业务 & 资金管理
1. 合同、发票、收款主体要一致
- 销售合同、PI、发票最好统一使用香港公司名称。
- 收付款主体应与合同主体一致。
- 尽量做到 资金流、货物流、单证流匹配。
2. 内地与香港公司交易要合规
内地公司与香港公司之间的交易,属于跨境经常项目贸易,通常需要:
- 贸易合同;
- 发票;
- 报关资料;
- 物流单据。
内地付汇时,银行可能要求提供完整贸易背景资料。
3. 汇率管理建议分批处理
香港账户多为多币种账户,可考虑:
- 保留一定港币、美元头寸;
- 大额结汇分批操作;
- 避免一次性大额结汇引起不必要关注。
4. CRS信息交换是现实问题
- 香港公司账户信息会通过CRS交换回内地税务机关。
- 香港账户资金并非“内地看不到”。
- 内地股东、董事应提前考虑个人税务合规安排。
五、合同 & 风控小技巧
-
争议管辖建议提前约定
- 香港合同通常适用香港法。
- 如希望由内地法院管辖,应在合同中明确约定。
-
印章使用要区分场景
- 香港公司常见印章包括小圆章、钢印等。
- 一般贸易合同、银行文件,通常以董事签字加小圆章更常见。
- 钢印更多用于不动产、股权等正式文件。
-
保留业务沟通证据
- 邮件;
- 微信、WhatsApp聊天记录;
- 采购询价单;
- 验货记录;
- 客户确认函。
这些资料在审计、银行尽调、争议处理中都很重要。
六、低成本运营小窍门
-
没有实体办公需求,可用秘书地址
- 若无需香港实体办公室,可使用秘书注册地址。
-
但银行质疑“空壳公司”时,应准备业务真实性证明,例如:
- 公司网站;
- 样品照片;
- 内地工厂资料;
- 业务合同;
- 采购、销售记录。
-
提前整理单据,降低审计费
- 单据按类别整理,减少会计师额外整理时间。
- 不要等到税表到期前才开始准备审计,容易产生加急费用。
-
变更事项尽量集中办理
- 公司改名;
- 改董事;
- 改股东;
- 改股份比例。
同类变更尽量集中处理,可减少政府文件费用和秘书服务费。
七、一定要避开的高频坑
| 风险点 | 说明 |
|---|---|
| 误以为香港公司天然免税 | 香港实行地域来源征税,利润源自香港可能需要缴利得税 |
| 有银行流水仍做零申报 | 风险很高,可能被税局追溯并处罚 |
| 帮他人代收货款 | 极易触发反洗钱审查,导致关户 |
| 注册后长期不管 | 年审逾期会产生罚款,董事可能被列入黑名单 |
| 混淆离岸豁免和银行经济实质 | 银行要求和税局审核标准不同,不能互相替代 |
| 公私账户混同 | 增加银行风控和税务合规风险 |
提示
香港公司运营的重点,不在于盲目追求“零税”,而在于做好三件事:
- 账户安全;
- 年审税务合规;
- 业务证据链完整。
对于贸易、跨境收款类企业,尤其要把银行流水、合同、发票、物流单据和沟通记录留存好。合规做得越完整,账户被关、被税局稽查的风险就越低。